2026年11月4日,香港立法会三读通过《2026年税务(修订)(加密资产申报框架及经修订的共同汇报标准)条例草案》,香港由此完成经合组织CARF加密资产申报框架与CRS2.0经修订共同汇报标准的本地立法核心流程,后续待完成官方最终刊宪后即成为正式生效法律。对于布局香港、借离岸架构持有资产、或经香港平台接触加密资产的出海企业而言,合规的时间节点已经锁死。合规时间节点速览对出海企业而言,真正决定合...

2026年11月4日,香港立法会三读通过《2026 年税务(修订)(加密资产申报框架及经修订的共同汇报标准)条例草案》,香港由此完成经合组织CARF加密资产申报框架与CRS 2.0经修订共同汇报标准的本地立法核心流程,后续待完成官方最终刊宪后即成为正式生效法律。
对于布局香港、借离岸架构持有资产、或经香港平台接触加密资产的出海企业而言,合规的时间节点已经锁死。
合规时间节点速览
对出海企业而言,真正决定合规成本的,是两个业务节点:加密资产信息的采集起点、所有账户信息的跨境交换时间点。
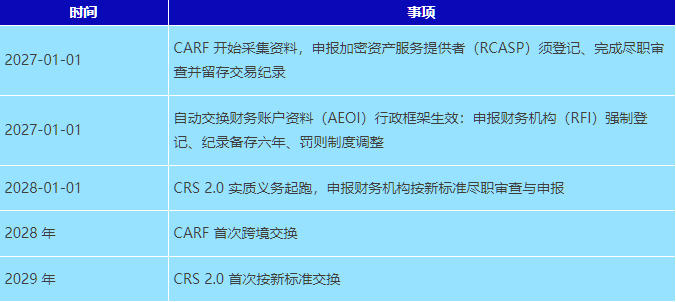
全球不同辖区的落地节奏存在差异,出海中企需同步兼顾不同辖区的节点要求,避免信息错配
1. 申报主体不唯牌照论,但须过“关联+业务”两关
未持牌不当然排除在RCASP之外,是否落入须同时判断:业务上是否为/代客户促成法币与加密资产、或加密资产之间的兑换与转移;主体上是否与香港存在申报关联。集团内香港公司兼营稳定币结算、场外撮合、托管兑换一体化的,应逐项作身份判定,不宜自行排除。
2. 同一笔利益双端留痕,跨系统比对成常态
CRS 2.0以账户为单位记录持有人及资产状况;CARF以服务提供者为单位汇总客户交易与税务居民信息。同一笔加密资产利益会在两端分别留痕,为跨系统比对提供基础。仅做账户端合规、忽略平台端采集的安排会留盲区。
3. 多重税务居民须全量申报
CRS 2.0在原有账户申报信息上强化账户类型/联名信息、控权人角色、应报人全部税务居民辖区自我证明,以及适用金融产品的处置收益字段。多重身份须向所有相关辖区同步报送,旧规则下择一报送的做法不再适用;存量档案普遍缺这些字段,需重新与账户持有人补采。
4. 纪录责任不随主体注销自动终止
已解散申报财务机构的前董事等责任人,须在剩余六年备存期内继续承担AEOI纪录责任;CARF下RCASP不论是否解散或停业均须备存尽调纪录。相关责任不因主体注销自动消灭,具备合理辩解时可就特定罪行主张抗辩。计划注销香港/离岸主体的企业,应先结清申报纪录与尽调材料。

一,先判主体身份。
香港主体是否构成 RCASP,所持账户所在机构是否进入强制登记范围,这两项判断建议在 2026 年内厘清,作为后续工作的基础。
二,补齐自我证明与账户字段。
对照 CRS 2.0 的新增申报维度,梳理存量客户的自我证明是否完整、控权人角色是否记录、多重税务居民身份是否已全量采集。
梳理计划注销的离岸实体,在注销前结清所有申报记录与尽职审查材料;对长期持有的BVI、开曼、香港中间层架构,补齐配套的经济实质证明文件。
三,完成全链路核验。
打通公司账目、股东个人境外账户记录、加密资产取得成本及处置记录三者的数据链路,形成可交叉核验的完整凭证链条;建立长期合规跟踪机制,跟进各辖区规则更新,及时响应后续的申报和问询要求。
结语
本次香港完成 CARF 与 CRS 2.0 相关立法程序,是全球离岸税务透明化进程的关键节点,与其等信息交换后被动应对税务问询,不如顺应合规窗口期逐步补齐材料、理清资产链路,用更低的前置成本,换取跨境架构未来长期的稳定运行空间。
业务覆盖170多个国家和地区
人员包括资深的专业领导层和拥有各相关专业资格的人员。
包括财富杂志全球500强至初创公司等不同规模的企业。
为财富杂志全球500强中50%的企业提供服务。
为于中国香港和中国內地上市的1400多间公司提供投资者和首次招股等服务。
为新加坡及马来西亚600多间上市公司提供服务。
Vistra卓佳 | 瑞丰德永服务客户