香港税务局于2026年10月20日发布《税务代表通函——有关整批延期提交2025/26年度报税表的安排》,针对结账日期"M"类个案作出进一步延期安排。根据通函,M类(即结账日期介乎2026年1月1日至2026年3月31日)2025/26年度利得税报税表:●纸本提交限期由2026年11月16日延展至2026年11月30日●电子提交限期由2026年12月16日延展至2026年12月...

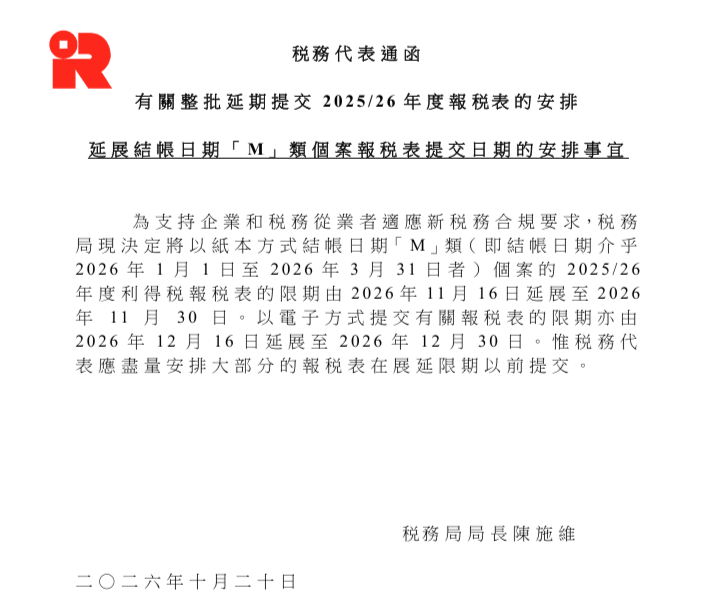
香港税务局于2026年10月20日发布《税务代表通函——有关整批延期提交2025/26年度报税表的安排》,针对结账日期"M"类个案作出进一步延期安排。
根据通函,M类(即结账日期介乎2026年1月1日至2026年3月31日)2025/26年度利得税报税表:
● 纸本提交限期由2026年11月16日延展至2026年11月30日
● 电子提交限期由2026年12月16日延展至2026年12月30日
税务局同时提醒,税务代表应尽量安排大部分报税表在展延限期以前提交,不宜压线操作。
2025/26年度利得税申报期限概览
结合最新通函及政府一站通口径,各类别期限如下:
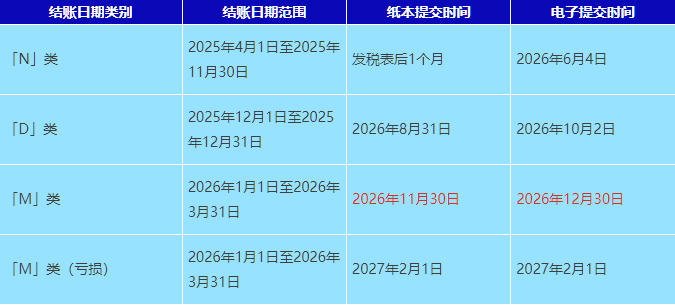
需特别留意,亏损个案可进一步延至2027年2月1日,前提是公司在2025/26课税年度确实蒙受可扣除亏损,且税务代表须按规定提交进一步延期申请。若最终提交的报税表填报应评税利润而无合理辩解,已取得的进一步延期将被视为无效,并可能按《税务条例》第80或82A条处理。
未委任税务代表的公司不享上述整批延期,须在税表发出后1个月内交回。

1. 大型跨国集团强制电子申报
自2025/26课税年度起,符合以下条件的公司必须通过BTP商业税务门户以电子方式提交利得税报税表:
● 属于《税务条例》第4AA部下的"受涵盖实体"(跨国企业集团在港成员等四类实体);
● 在现时财政年度之前的四个年度中,至少有两个年度集团合并收入达到7.5亿欧元或以上。
此类实体须采用iXBRL格式提交经审计财务报表及税务计算表,不再接受纸质报税表。未达门槛的企业可自愿选择电子申报,以获得较纸本多一个月的提交期。
2. 整批延期申请全面线上化
自2026年4月1日起,税务代表必须透过TRP税务代表门户下的网上整批延期服务提交客户的延期申请,税务局不再接受纸质申请。企业应向税务代表确认延期已实际提交,并索取提交确认记录,核实自身个案已列入申请列表,避免"以为已延期、实际未生效"。
建议相关企业按适用情况提前备齐下列文件:
● 经审计财务报表及税务计算表
● 固定资产及折旧变动明细
● 转让定价文档(如涉及关联交易)
● 重大合同副本(特许权、服务费、借款等)
● 上年度评税资料(核对亏损结转及免税额延续)
● 公司注册证书、商业登记证(地址变更需先通知税务局)
● iXBRL数据档案(仅适用于强制电子申报的受涵盖实体)
电子报税别压线操作:BTP账号开通、电子证书申请及iXBRL格式转换均需一定周期,建议提前部署。
未能在延期期限届满前提交报税表,税务局会采取以下措施:
● 发出估计评税:按现有资料核定应评税利润,纳税人将难以主张实际开支、亏损扣减及折旧免税额等税务权益;
● 按《税务条例》第80条及第82A条展开处理:视乎违规性质,可评定补加税或采取其他惩罚程序;
● 持续逾期或拒不提交者,大多会受到惩罚,并可能影响公司后续税务合规记录。
特别提示:已获亏损个案进一步延期的公司,若最终报税表未如实列明可扣除亏损,延期将被视为无效。
此外,逾期报税的另一层风险在于连锁反应:税务局发出估计评税后,若公司未按评税通知书限期缴税,将触发独立于交表的缴税责任——第一期逾期会使第二期税款立即到期,税务局可即时加征5%附加费,积欠超过6个月再加10%,并视情况采取追收、民事诉讼、阻止离境乃至破产清盘等措施。

M类公司可对照以下清单逐项落实:
1.核对年结日是否落入2026年1月1日至3月31日,确认属M类后,盈利公司纸本以11月30日为线、电子以12月30日为线,亏损公司以2027年2月1日为线;
2.亏损公司须确认税务代表已按规定提交进一步延期申请;
3.尽早启动审计并锁定会计师档期,避免11月后压线;
4.第4AA部受涵盖实体应提前完成BTP开户及iXBRL准备;
5.确无法按期完成的,于限期前书面申请个别延期并附佐证;
6.收到评税通知书后按税单日期缴税。
按时、准确申报,是香港公司合规运营的基石。建议企业尽早与税务顾问对接,把时间节点和文件清单前置,避免在展延限期最后时间集中处理。
业务覆盖170多个国家和地区
人员包括资深的专业领导层和拥有各相关专业资格的人员。
包括财富杂志全球500强至初创公司等不同规模的企业。
为财富杂志全球500强中50%的企业提供服务。
为于中国香港和中国內地上市的1400多间公司提供投资者和首次招股等服务。
为新加坡及马来西亚600多间上市公司提供服务。
Vistra卓佳 | 瑞丰德永服务客户